更新时间:
目 录
第一部分 基本情况
一、部门(单位)职责
二、机构设置
第二部分 2025 年度部门决算公开表
第三部分 2025 年度部门决算情况说明
一、收入支出总体情况说明
二、收入决算情况说明
三、支出决算情况说明
四、财政拨款收入支出决算 总体 情况说明
五、一般公共预算财政拨款支出决算情况说明
六、一般公共预算财政拨款基本支出决算情况说明
七、政府性基金预算财政拨款支出决算情况说明
八、国有资本经营预算财政拨款支出决算情况说明
九、财政拨款“三公”经费支出决算情况说明
十、预算绩效情况说明
十一、落实习惯过紧日子要求、保障重点支出情况说明
十二、其他重要事项情况说明
第四部分 名词解释
第一部分 基本情况
一、部门(单位)职责
(1)贯彻落实党和国家、省有关林业工作的方针政策、法律法规,执行市委、市政府决策部署和中国(海南)自由贸易试验区、中国特色自由贸易港政策措施。
(2)拟订并组织实施全市林业工作政策规定、规章制度和发展战略,研究推进林业改革,研究提出中国(海南)自由贸易试验区、中国特色自由贸易港林业工作方面的意见和建议。
(3)负责全市林业及生态建设的监督管理,加强保护和合理开发森林、湿地、荒漠和陆生野生动植物资源,优化配置林业资源,推进林业可持续发展。
(4)组织指导全民义务植树、城乡绿化、封山育林、天然林保护等生态环境建设工作;组织指导全市公益林、商品林和花卉的培育管理;组织指导森林、湿地和陆生野生动植物自然保护区、热带森林公园、沿海防护林体系的建设和管理;负责森林源及湿地生态修复工作;指导全市古树名木保护工作。
(5)负责全市陆生野生动植物资源的保护与合理开发利用;建立全市重点保护的陆生野生动物、植物名录;组织指导全球野生动植物种质资源引进和中转的储存、转运、抚育、交易、救护、疫源疫病监测工作;负责管理全市野生陆生动植物猎捕、采集、驯养、繁殖或培植以及开发经营利用;负责全市国家保护的陆生野生动植物及其产品进出口的初审工作。
(6)负责全市自然保护区管理;负责全市风景名胜区、国家和省级森林公园、海洋生态保护区的管理,以及调整申报的初审并按程序报批;组织指导全市生物多样性保护工程管理,监督管理林业生态种质资源转基因生物安全及植物新品种的保护。
(7)负责推进林业改革,落实林权制度,维护林业经营者合法权益的政策措施;拟订全市林业产业发展规划,并指导监督实施,管理林木种苗生产经营,负责良种选育推广;指导林权纠纷调处和林地承包合同仲裁;开展退耕(果、塘)还林还湿,负责天然林保护工作;组织实施森林生态效益补偿工作;组织指导全市花卉产业发展工作。
(8)负责本市林业及其生态建设的科技、信息、教育工作;负责林业人才队伍建设,实施全市林业系统的国际交流与合作事务,承担湿地濒危野生动植物等国际公约履约工作。
(9)负责监督全市各产业对森林资源的开发利用;组织编制全市森林采伐限额申报,指导监督林木凭证采伐、运输;负责全市林产品质量监督,指导林业有害生物的防治、检疫工作。
(10)负责管理市级林业资金和林业国有资产;审核重点林业建设项目,协助对林业资金的审计稽查。
(11)负责落实全省综合防灾减灾规划相关要求,组织编制森林火灾防治规划并指导实施;指导开展防火巡护、火源管理、防火设施建设等工作;组织指导全市范围内林场林区开展防火宣传教育、监测预警、督促检查等工作。
(12)完成市委、市政府交办的其他任务。负责检查指导各区林业工作。
二、机构设置
纳入三亚市林业局2025年度部门决算编制范围的单位共5个,包括:
(一)三亚市林业局部门本级
三亚市林业局内设办公室、生态保护修复科、资源管理科、改革和产业发展科、自然保护地科、森林防火科。
(二)三亚市林业局下属单位
1.三亚市林业科学研究院
2.三亚市野生动植物保护中心
3.三亚市森林病虫害防治检疫站
4.三亚市三亚林场
第二部分 2025年度部门决算公开报表
一、收入支出决算公开表
二、收入决算公开表
三、支出决算公开表
四、财政拨款收入支出决算公开表
五、一般公共预算财政拨款收入支出决算公开表
六、一般公共预算财政拨款基本支出决算公开表
七、政府性基金预算财政拨款收入支出决算公开表
八、国有资本经营预算财政拨款收入支出决算公开表
九、财政拨款“三公”经费支出决算公开表
第三部分 2025年度部门决算情况说明
一、收入支出总体情况说明
2025年度收入总计38139.24万元,支出总计38139.24万元,与2024年度相比,收入、支出总计各增加18121.19万元,增长47.51%。主要原因:一是一般公共预算财政拨款收入增加10929.42万元;二是政府性基金预算财政拨款收入增加7191.77万元;三是社会保障和就业支出减少51.13万元,卫生健康支出增加6.99万元,节能环保支出增加184.33万元,城乡社区支出增加7191.77万元,农林水支出增加8310.67万元,自然资源海洋气象等支出增加10309.78万元,住房保障支出增加2.74万元,其他支出减少9000万元,债务还本支出增加1166.04万元。年末结转和结余与上年持平。
(一)收入总计主要构成
本年收入34968.41万元。
使用非财政拨款结余0.00万元,较2024年度决算数一致,主要原因是预算执行与上年一致。
年初结转结余3170.83万元,主要是预算资金执行剩余,较2024年度决算数一致,主要原因是预算执行率与去年持平。
(二)支出总计主要构成
本年支出34968.41万元。
结余分配0.00万元,主要是回收,较2024年度决算数持平,主要原因是预算回收,没有结余。
年末结转结余3170.83万元,主要是预算资金执行剩余,较2024年度决算数一致,主要原因是预算执行率与去年持平。
二、收入决算情况说明
本年收入34968.41万元,其中:财政拨款收入34968.41万元,占100%;上级补助收入0.00万元,占0%;事业收入0.00万元,占0%;经营收入0.00万元,占0%;附属单位上缴收入0.00万元,占0%;其他收入0.00万元,占0%。
三、支出决算情况说明
本年支出34968.41万元,其中:基本支出1017.39万元,占2.91%;项目支出33951.03万元,占97.09%;上缴上级支出0.00万元,占0%;经营支出0.00万元,占0%;对附属单位补助支出0.00万元,占0%。
四、财政拨款收入支出决算总体情况说明
2025年度财政拨款收入34968.41万元,支出34968.41万元。与2024年度相比,财政拨款收入增加18121.19万元,增长51.82%,主要原因:一是一般公共预算财政拨款收入增加10929.42万元;二是政府性基金预算财政拨款收入增加7191.77万元。支出增加18121.19万元,增长51.82%,主要原因:一是一般公共预算财政拨款支出增加10929.42万元;二是政府性基金预算财政拨款支出增加7191.77万元。
财政拨款年初结转结余0.00万元,主要是无这块资金,较2024年度决算数持平,主要原因是无这块资金。
财政拨款年末结转结余0.00万元,主要是无这块资金,较2024年度决算数持平,主要原因是无这块资金。
五、一般公共预算财政拨款支出决算情况说明
(一)一般公共预算财政拨款支出决算总体情况
2025年度一般公共预算财政拨款支出26249.62万元,占本年支出合计的75.07%。与2024年度相比,一般公共预算财政拨款支出增加10929.42万元,增长41.63%,主要原因是社会保障和就业支出减少51.13万元,卫生健康支出增加6.99万元,节能环保支出增加184.33万元,城乡社区支出增加7191.77万元,农林水支出增加8310.67万元,自然资源海洋气象等支出增加10309.78万元,住房保障支出增加2.74万元,其他支出减少9000万元,债务还本支出增加1166.04万元。
(二)一般公共预算财政拨款支出决算结构情况
2025年度一般公共预算财政拨款支出26249.62万元,主要用于以下方面:社会保障和就业(类)支出123.85万元,占0.47%;卫生健康(类)支出116.92万元,占0.45%;节能环保(类)支出729.27万元,占2.78%;农林水(类)支出12716.78万元,占48.45%;自然资源海洋气象等(类)支出11330.19万元,占43.16%;住房保障(类)支出66.57万元,占0.25%;债务还本(类)支出1166.04万元,占4.44%。
(三)一般公共预算财政拨款支出决算具体情况
2025年度一般公共预算财政拨款支出年初预算为27126.38万元,支出决算为26249.62万元,完成年初预算的96.77%。其中:
1.社会保障和就业支出(类)行政事业单位养老支出(款)机关事业单位基本养老保险缴费支出(项)。
年初预算为81.26万元,支出决算为76.52万元,完成年初预算的94.17%。决算数小于预算数的主要原因是有退休人员。
2.社会保障和就业支出(类)行政事业单位养老支出(款)机关事业单位职业年金缴费支出(项)。
年初预算为40.63万元,支出决算为40.63万元,完成年初预算的94.17%。决算数等于预算数。
3.社会保障和就业支出(类)抚恤(款)其他优抚支出(项)。
年初预算为7.38万元,支出决算为6.69万元,完成年初预算的90.65%。决算数小于预算数的主要原因是遗属生活补助人员减少。
4.卫生健康支出(类)行政事业单位医疗(款)行政单位医疗(项)。
年初预算为36.72万元,支出决算为30.31万元,完成年初预算的82.54%。决算数小于预算数的主要原因是有退休人员。
5.卫生健康支出(类)行政事业单位医疗(款)公务员医疗补助(项)。
年初预算为91.70万元,支出决算为86.62万元,完成年初预算的94.46%。决算数小于预算数的主要原因是有退休人员。
6.节能环保支出(类)自然生态保护(款)自然保护地(项)。
年初预算为141.24万元,支出决算为137.97万元,完成年初预算的97.68%。决算数小于预算数的主要原因是个别项目实际进度影响。
7.节能环保支出(类)森林保护修复(款)森林管护(项)。
年初预算为46.81万元,支出决算为585.96万元,完成年初预算的1250.98%。决算数大于预算数的主要原因是新增项目资金。
8.节能环保支出(类)森林保护修复(款)其他森林保护修复支出(项)。
年初预算为0万元,支出决算为5.34万元,完成年初预算的100%。决算数大于预算数的主要原因是新增项目资金。
9.农林水支出(类)林业和草原(款)行政运行(项)。
年初预算为732.43万元,支出决算为710.04万元,完成年初预算的96.94%。决算数小于预算数的主要原因是个别项目实际进度影响。
10.农林水支出(类)林业和草原(款)一般行政管理事务(项)。
年初预算为8122.24万元,支出决算为8101.44万元,完成年初预算的99.74%。决算数小于预算数的主要原因是个别项目实际进度影响。
11.农林水支出(类)林业和草原(款)森林资源培育(项)。
年初预算为20万元,支出决算为256.24万元,完成年初预算的1281.2%。决算数大于预算数的主要原因是新增项目资金。
12.农林水支出(类)林业和草原(款)森林资源管理(项)。
年初预算为2309.46万元,支出决算为1897.8万元,完成年初预算的82.18%。决算数小于预算数的主要原因是个别项目实际进度影响。
13.农林水支出(类)林业和草原(款)森林生态效益补偿(项)。
年初预算为7.79万元,支出决算为7.79万元,完成年初预算的82.18%。决算数等于预算数。
14.农林水支出(类)林业和草原(款)动植物保护(项)。
年初预算为10万元,支出决算为0万元,完成年初预算的0%。决算数小于预算数的主要原因是下达了10万元的中央资金给三亚市野生动植物保护中心。
15.农林水支出(类)林业和草原(款)湿地保护(项)。
年初预算为0万元,支出决算为142.93万元,完成年初预算的100%。决算数大于预算数的主要原因是新增项目资金。
16.农林水支出(类)林业和草原(款)执法与监督(项)。
年初预算为30万元,支出决算为24.6万元,完成年初预算的82%。决算数小于预算数的主要原因是个别项目实际进度影响。
17.农林水支出(类)林业和草原(款)产业化管理(项)。
年初预算为100万元,支出决算为60.18万元,完成年初预算的60.18%。决算数小于预算数的主要原因是个别项目实际进度影响。
18.农林水支出(类)林业和草原(款)林业草原防灾减灾(项)。
年初预算为463.28万元,支出决算为442.62万元,完成年初预算的95.54%。决算数小于预算数的主要原因是个别项目实际进度影响。
19.农林水支出(类)林业和草原(款)其他林业和草原支出(项)。
年初预算为1564.28万元,支出决算为1073.15万元,完成年初预算的68.6%。决算数小于预算数的主要原因是个别项目实际进度影响。
20.自然资源海洋气象等支出(类)自然资源事务(款)自然资源利用与保护(项)。
年初预算为12049.11万元,支出决算为11330.19万元,完成年初预算的94.03%。决算数小于预算数的主要原因是个别项目实际进度影响。
21.住房保障支出(类)住房改革支出(款)住房公积金(项)。
年初预算为72.05万元,支出决算为66.57万元,完成年初预算的92.39%。决算数小于预算数的主要原因是有退休人员。
22.债务还本支出(类)地方政府一般债务还本支出(款)地方政府其他一般债务还本支出(项)。
年初预算为1200万元,支出决算为1166.04万元,完成年初预算的97.17%。决算数小于预算数的主要原因是三亚市半岭温泉度假区周边受损山体生态植被恢复项目需支出1166.04万元。
六、一般公共预算财政拨款基本支出决算情况说明
2025年度财政拨款基本支出1017.39万元,其中:人员经费917.54万元,主要包括:工资福利支出中的基本工资、津贴补贴、奖金、绩效工资、机关事业单位基本养老保险缴费、职业年金缴费、职工基本医疗保险缴费、公务员医疗补助缴费、其他社会保障缴费、住房公积金、医疗费、其他工资福利支出;对个人和家庭的补助中的生活补助、奖励金、其他对个人和家庭的补助。公用经费99.85万元,主要包括:主要包括:商品和服务支出中的办公费、印刷费、手续费、邮电费、差旅费、维修(护)费、培训费、工会经费、公务用车运行维护费、其他交通费用、其他商品和服务支出。
七、政府性基金预算财政拨款支出决算情况说明
(一)政府性基金预算财政拨款支出决算总体情况
2025年度政府性基金预算财政拨款支出8718.79万元,占本年支出合计的24.93%。与2024年度相比,政府性基金预算财政拨款支出增加7191.77万元,增长82.49%,主要原因是有新增项目资金。
(二)政府性基金预算财政拨款支出决算结构情况
2025年度政府性基金预算财政拨款支出8718.79万元,主要用于以下方面:城乡社区支出(类)支出8718.79万元,占100%。
(三)政府性基金预算财政拨款支出决算具体情况
2025年度政府性基金预算财政拨款支出年初预算为0万元,支出决算为8718.79万元,完成年初预算的100%。其中:
城乡社区支出(类)国有土地使用权出让收入安排的支出(款)农业农村生态环境支出(项)。
年初预算为0万元,支出决算为8718.79万元,完成年初预算的100%。决算数大于预算数的主要原因是有新增项目资金。
八、国有资本经营预算财政拨款支出决算情况说明
(一)国有资本经营预算财政拨款支出决算总体情况
2025年度国有资本经营预算财政拨款支出0.00万元,占本年支出合计的0%。与2024年度相比,国有资本经营预算财政拨款支出增加0万元,增长0%,主要原因是无相关资金。
(二)国有资本经营预算财政拨款支出决算结构情况
2025年度国有资本经营预算财政拨款支出0.00万元。
(三)国有资本经营预算财政拨款支出决算具体情况
2025年度国有资本经营预算财政拨款支出年初预算为0万元,支出决算为0.00万元。
九、财政拨款“三公”经费支出决算情况说明
(一)财政拨款“三公”经费支出决算总体情况说明
2025年度财政拨款“三公”经费支出预算为4.93万元,支出决算为1.24万元,完成预算的25.15%,与2024年度相比,“三公”经费支出减少1.14万元,下降47.90%,主要原因是厉行节约。
(二)财政拨款“三公”经费支出决算具体情况说明
2025年度财政拨款“三公”经费支出决算中,因公出国(境)费用支出决算0.00万元,占0%;公务用车购置及运行维护费支出决算1.24万元,占100%;公务接待费支出决算0.00万元,占0%。具体情况如下:
1.因公出国(境)费用支出0.00万元。全年安排因公出国(境)团组0个,因公出国(境)0人次。开支内容包括为无相关支出。
因公出国(境)费用支出决算数比预算数增加0万元,完成预算的0%。与2024年度相比,因公出国(境)费用支出增加0万元,增长0%,主要原因是无相关支出。
2.公务用车购置及运行维护费支出1.24万元。其中:
公务用车购置支出0.00万元,全年购置公务用车0辆,年末公务用车保有量2辆。
公务用车运行维护费支出1.24万元,主要用于车辆日常运行维护。
公务用车购置及运行维护费支出决算数比预算数减少2.39万元,完成预算的34.16%。与2024年度相比,公务用车购置及运行维护费支出减少0.03万元,下降2.42%,主要原因是厉行节约。
3.公务接待费支出0.00万元,其中:
国内接待费支出0万元,国内公务接待0批次,接待0人次;主要是无相关支出。
国(境)外接待费支出0万元,国(境)外公务接待0批次,接待0人次;主要是无相关支出。
公务接待费支出决算数比预算数减少1.3万元,完成预算的0%。与2024年度相比,公务接待费支出减少1.11万元,下降100%,主要原因是无相关支出。
十、预算绩效情况说明
(一)绩效管理工作开展情况
根据财政预算绩效管理要求,我单位组织对2025年度一般公共预算项目支出全面开展绩效自评,共涉及资金34046.55万元,占一般公共预算项目支出总额的129.70%。组织对2025年度铁炉港红树林湿地保护恢复项目、海棠河外来植物防治与红树林湿地恢复项目等政府性基金预算项目开展绩效自评,共涉及资金8853.70万元,占政府性基金预算项目支出总额的101.55%。组织对2025年度0个国有资本经营预算项目开展绩效自评,共涉及资金0万元,占国有资本经营预算项目支出总额的0%。
共组织对“景区维护管理经费”等30个项目开展了部门评价,涉及一般公共预算支出26249.62万元,政府性基金预算支出8718.79万元,国有资本经营预算支出0万元。从评价情况来看,我部门整体完成良好。
(二)部门决算中项目绩效自评结果(预算部门、单位可根据实际情况反映重点项目绩效自评结果)
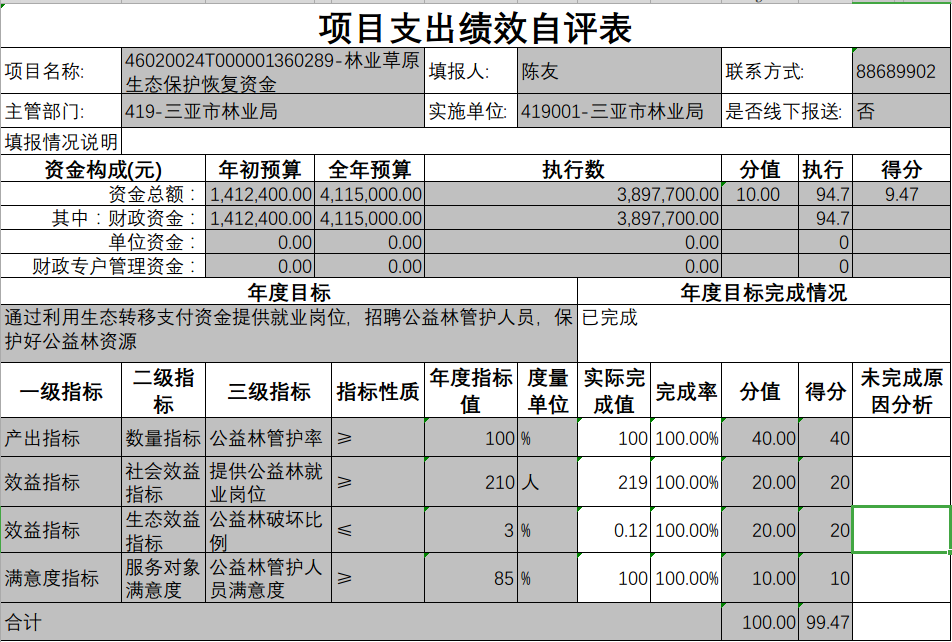
我部门在部门决算中反映林业草原生态保护恢复资金、景区维护管理经费等2个项目绩效自评结果(包括项目绩效自评表和项目绩效自评报告)。
林业草原生态保护恢复资金项目绩效自评表:
景区维护管理经费项目绩效自评报告:
项目支出绩效自评报告
一、项目概况
(一)项目基本情况:立项情况、实施主体项目、资金及主要内容
预算单位 三亚市林业局 的项目 景区维护管理经费属于部门项目
主管部门为三亚市林业局
项目负责人为:周强
联系电话:88359586
项目概述如下:景区门票补贴
(二)项目年度预算绩效目标和绩效指标设定情况
(包括预期总目标及阶段性目标,衡量绩效目标实现程度的评价指标、标准等)
总体目标:景区门票补贴
2025年年度目标是景区门票补贴
当年年度目标完成情况:已完成景区门票补贴8000万元。
二、项目决策及资金使用管理情况
(一)项目决策情况(包括决策过程和结果)
(二)项目资金(包括财政资金、自筹资金等)安排落实、总投入等情况
预算情况如下:
资金总额-年初预算数80000000元,资金总额-全年预算数80000000元,
财政资金-年初预算数80000000元财政资金-全年预算数80000000元,
专户-年初预算数0元,专户全年预算数0元,
单位年初预算数0元,单位全年预算数0元。
(三)项目资金(主要是指财政资金)实际使用情况
资金执行情况如下:
资金总额-全年执行数80000000元,资金总额-执行率100.00%元
其中:
财政资金-全年执行数80000000元,财政资金-执行率100.00%
专户全年执行数0元,专户-执行率0
单位全年执行数0元,单位全年执行率0.00%
(四)项目资金管理情况(包括管理制度、办法的制订及执行情况)
三、项目组织实施情况
(一)项目组织情况(包括项目招投标情况、调整情况、完成验收等)
(二)项目管理情况(包括项目管理制度建设、日常检查监督等情况)
四、项目绩效情况
(一)项目绩效目标完成情况。将项目实际完成情况与申报的绩效目标对比,从项目的经济性、效率性、有效性和可持续性等方面对项目绩效进行量化、具体分析。
其中:项目的经济性分析主要是对项目成本(预算)控制、节约等情况进行分析,项目的效率性分析主要是对项目实施(完成)的进度及质量等情况进行分析;项目的有效性分析主要是对反映项目资金使用效果的个性指标进行分析;项目的可持续性分析主要是对项目完成后,后续政策、资金、人员机构安排和管理措施等影响项目持续发展的因素进行分析。
(二)项目绩效目标未完成情况及原因分析
五、其他需要说明的问题
(一)后续工作计划
(二)主要经验及做法、存在问题和建议
(包括资金安排、使用过程中的经验、做法、存在问题、改进措施和有关建议等)
根据年初设定的绩效目标,林业草原生态保护恢复资金项目绩效自评得分为99.47分。全年预算数为411.5万元,执行数为389.77万元,完成预算的94.7%。项目绩效目标完成情况是全部完成。发现的主要问题及原因该项目资金为护林员工资,存在护林员辞职及年度考核未达标情况,未能完全支付。下一步改进措施加强护林员培训。
(三)部门评价结果(预算部门填写,部门所属单位不需填写)
无此类事项发生。
(四)财政评价结果(如有)
无此类事项发生。
十一、落实习惯过紧日子要求、保障重点支出情况说明
按照党中央、国务院关于党政机关习惯过紧日子的有关要求,厉行节约办一切事业,严控一般性支出。同时坚持有保有压,优化支出结构,提高资金使用效率,合理保障机构正常运转、重点业务履职、重点(重大)项目实施、安全生产与应急处置等重点支出,体现在有关支出科目中。
按照支出功能分类,支出规模较大(或占财政拨款支出总额的比重较高),主要是:农林水支出(类),2025年度决算数为12716.78万元,占财政拨款支出总额的36.37%,主要用于森林资源管护、森林资源培育等方面机构正常运转、重点业务履职的相关工作;自然资源海洋气象等支出(类),2025年度决算数为11330.19万元,占财政拨款支出总额的32.40%,主要用于重点生态保护修复治理专项项目、生态保护和修复治理项目等方面的重点(重大)项目实施。
十二、其他重要事项情况说明
(一)机关运行经费支出情况
2025年度三亚市林业局本级机关运行经费161.07万元(为部门决算中行政单位和参公事业单位财政拨款基本支出中公用经费支出之和,事业单位没有机关运行经费支出),比年初预算减少44.88万元,完成预算的78.21%;与2024年度相比,机关运行经费减少15.1万元,增长下降9.37%。主要原因是人员编制数量减少、落实过紧日子要求压减支出。
(二)政府采购支出情况
2025年度三亚市林业局本级政府采购支出总额15032.13万元,其中:政府采购货物支出358.41万元、政府采购工程支出14673.72万元、政府采购服务支出0万元。授予中小企业合同金额358.41万元,占政府采购支出总额的2.38%,其中:授予小微企业合同金额0万元,占授予中小企业合同金额的0%。
(三)国有资产占用情况
截至2025年12月31日,本部门拥有房屋面积0平方米。
本部门共有车辆2辆,其中,副部(省)级及以上领导用车0辆、主要负责人用车0辆、机要通信用车2辆、应急保障用车0辆、执法执勤用车0辆、特种专业技术用车0辆、离退休干部服务用车0辆、其他用车0辆。单价100万元(含)以上设备(不含车辆)0台(套)
第四部分 名词解释
一、财政拨款收入:指同级政府财政部门当年拨付的各类财政拨款。
二、上级补助收入:指事业单位从主管部门和上级单位取得的非财政补助收入。
三、事业收入:指事业单位开展专业业务活动及辅助活动取得的收入。
四、经营收入:指事业单位在专业业务活动及其辅助活动之外开展非独立核算经营活动取得的收入。
五、附属单位上缴收入:指事业单位取得附属独立核算单位根据有关规定上缴的收入。
六、其他收入:指除上述“财政拨款收入”“事业收入”“上级补助收入”“经营收入”“附属单位上缴收入”等以外的收入。
七、使用非财政拨款结余(含专用结余):指事业单位在当年的“财政拨款收入”“事业收入”“经营收入”“其他收入”等不足以安排当年支出的情况下,使用非同级财政拨款结余资金弥补本年度收支缺口。
八、年初结转和结余:指以前年度尚未完成、结转到本年按有关规定继续使用的资金,或项目已完成等产生的结余资金。
九、结余分配:指事业单位缴纳企业所得税以及从非财政拨款结余或经营结余中提取各类结余的情况。
十、年末结转和结余:指本年度或以前年度预算安排、因客观条件发生变化无法按原计划实施,需要延迟到以后年度按有关规定继续使用的资金(不包括事业单位非财政拨款结余和专用结余)。
十一、基本支出:指为保障机构正常运转、完成日常工作任务而发生的人员支出和公用支出。
十二、项目支出:指在基本支出之外为完成特定行政任务和事业发展目标所发生的支出。
十三、经营支出:指事业单位在专业业务活动及其辅助活动之外开展非独立核算经营活动发生的支出。
十四、“三公”经费:纳入本级财政预决算管理的“三公”经费,是指用一般公共预算财政拨款、政府性基金预算财政拨款及国有资本经营预算财政拨款安排的因公出国(境)费用、公务用车购置及运行维护费和公务接待费。其中,因公出国(境)费用反映单位公务出国(境)的国际旅费、国外城市间交通费、住宿费、伙食费、培训费、公杂费等支出;公务用车购置及运行维护费反映单位公务用车车辆购置支出(含车辆购置税、牌照费)及燃料费、维修费、过路过桥费、保险费、安全奖励费用等支出;公务接待费反映单位按规定开支的各类公务接待(含外宾接待)费用。
十五、机关运行经费:为保障行政单位(含参照公务员法管理的事业单位)运行使用一般公共预算财政拨款安排的基本支出经费用于购买货物和服务的各项资金,包括办公及印刷费、邮电费、差旅费、会议费、福利费、日常维修费、专用材料及一般设备购置费、办公用房水电费、办公用房取暖费、办公用房物业管理费、公务用车运行维护费以及其他费用等。
十六、支出功能分类:
XXXX(类)XXXX(款)XXXX(项),……;
XXXX(类)XXXX(款)XXXX(项),……。
 琼公网安备 46020302000114号